Facturation électronique 2026 : ce que doit anticiper le dirigeant de PME

Écrit par
Mélanie
Publié le
01 Sept 26

La facturation électronique devient obligatoire pour toutes les entreprises françaises, avec une première échéance en septembre 2026. Cette réforme, avant tout fiscale, ne change aucune règle de TVA mais transforme la manière dont les factures sont émises, transmises et contrôlées par l’administration. Pour le dirigeant de PME, l’enjeu va au-delà de la seule transmission à l’administration : la facturation électronique permet également l’amélioration de la gestion d’entreprise, par un suivi plus précis des états de facturation, une meilleure maîtrise des délais de paiement des factures fournisseurs et clients, et la conservation numérique et protégée des factures émises et reçues. Voici ce qu’il faut savoir pour aborder cette transition sans mauvaise surprise.

Ce qu’il faut retenir

  • La réception des factures électroniques devient obligatoire pour toutes les entreprises dès septembre 2026, avant une généralisation de l’émission et de l’e-reporting en septembre 2027.
  • Cette réforme est avant tout fiscale : elle ne change aucune règle de TVA, mais transforme la manière dont elle est déclarée et contrôlée par l’administration.
  • Deux dispositifs coexistent et peuvent devoir être gérés simultanément : l’e-invoicing pour les transactions B2B réalisées en France, et l’e-reporting pour les ventes aux particuliers, les opérations internationales et le suivi des paiements.
  • La non-conformité expose à des amendes pouvant atteindre 15 000 euros par an, et les factures électroniques doivent être archivées jusqu’à dix ans.

Pourquoi la facturation électronique 2026 est-elle avant tout une réforme de la TVA ?

Contrairement à une idée reçue, la facturation électronique ne modifie aucune règle de TVA : elle change uniquement la manière dont cette TVA est déclarée et contrôlée, comme le précise la Direction générale des Finances publiques. L’objectif premier est de lutter contre la fraude, en donnant à l’administration une visibilité en temps réel sur l’ensemble des transactions et des données de paiement des entreprises. Ce contrôle accru s’accompagne de bénéfices concrets pour les PME : automatisation des relances clients, meilleure traçabilité du cycle de facturation, et surveillance renforcée des mauvais payeurs.

Ce dernier point n’est pas anodin : le délai moyen de règlement d’une facture en France est de 47 jours, contre 41 jours en moyenne dans l’Union européenne. Comme l’administration disposera d’une vision complète des factures émises et des paiements reçus, les entreprises qui payent en retard pourraient faire l’objet de contrôles fiscaux plus fréquents.

Qui est concerné par la facturation électronique en 2026 ?

La réforme touche tous les assujettis à la TVA. Elle inclut les entreprises qui ne sont pas redevables de la TVA, c’est-à-dire qui n’ont pas de déclaration à effectuer, par exemple :

  • Les professions libérales, y compris médicales, doivent a minima disposer d’une plateforme agréée de réception.
  • Les micro-entrepreneurs en franchise en base de TVA sont logés à la même enseigne.
  • Pour les loueurs en meublé non professionnel (LMNP), tout dépend du régime : sans TVA à facturer, une plateforme de réception suffit ; avec de la TVA, une plateforme d’émission devient également nécessaire.

Seuls échappent totalement à l’obligation les particuliers non assujettis, les associations à but non lucratif et les entreprises non établies en France.

Calendrier de déploiement : 2026 puis 2027

Le déploiement de la réforme se fait en deux temps, détaillés dans le guide pratique officiel de la DGFiP.

Septembre 2026 : l’obligation de réception pour tous

Dès septembre 2026, toutes les entreprises, y compris les plus petites structures, doivent pouvoir recevoir des factures électroniques via une plateforme agréée (PA). Seules les grandes entreprises et les entreprises de taille intermédiaire ont, à cette date, l’obligation d’émettre leurs factures au format électronique et de réaliser leur e-reporting. C’est pour cette raison que certaines PME reçoivent déjà des courriers de grands fournisseurs (opérateurs télécom, énergéticiens) les prévenant que leurs factures ne seront bientôt plus envoyées par email, mais exclusivement via une plateforme agréée.

Septembre 2027 : l’extension à toutes les entreprises

En septembre 2027, l’obligation d’émission et de reporting s’étend à toutes les entreprises, PME comprises, dès lors qu’elles réalisent des opérations en France ou à l’international entrant dans le champ de la réforme. Autrement dit, la vraie bascule pour la majorité des PME aura lieu dans un peu plus d’un an.

Quelle différence entre e-invoicing et e-reporting ?

Deux notions structurent la réforme, et une PME peut très bien devoir gérer les deux simultanément si son activité mêle vente aux entreprises, vente aux particuliers et opérations internationales.

L’e-invoicing : les transactions B2B en France

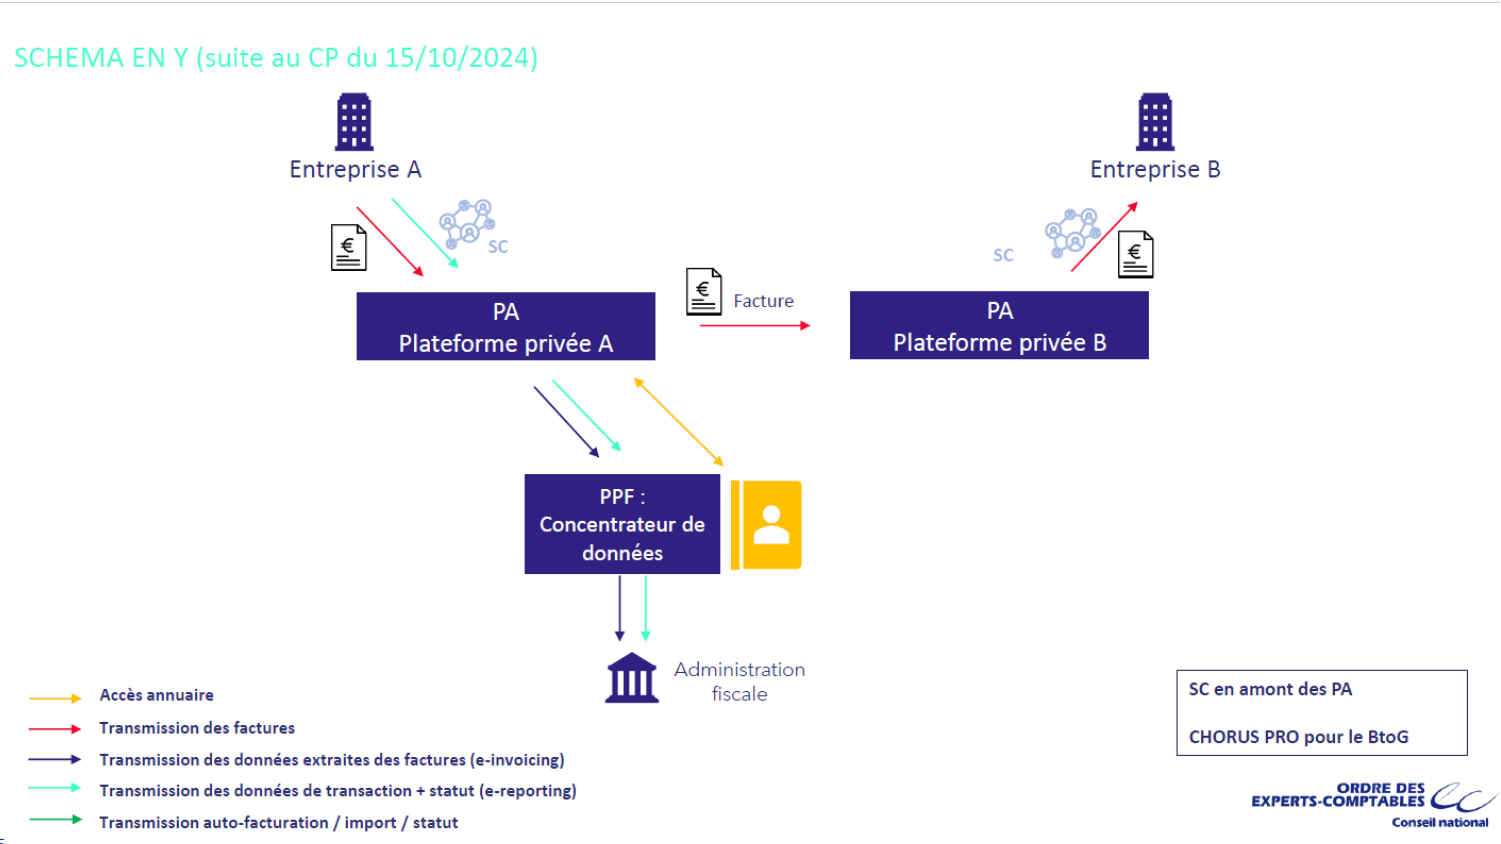
L’e-invoicing désigne l’émission et la réception de factures électroniques pour les transactions entre entreprises (B2B) réalisées en France. Trois formats sont reconnus, précisés dans les spécifications externes de la DGFiP : Factur-X, UBL et CII. La facture transite par un circuit à trois acteurs : la solution compatible (le logiciel de facturation ou de comptabilité), la plateforme agréée (PA), qui fait le lien entre l’entreprise, l’administration et le client, et le portail public de facturation (PPF), qui reçoit les données côté État.

Concrètement, l’entreprise émet sa facture depuis son logiciel, la PA la transmet à la fois à l’administration et à la PA du client, après avoir identifié cette dernière dans un annuaire national.
L’e-reporting : B2C, international et paiements

L’e-reporting concerne tout ce qui échappe à l’e-invoicing : ventes aux particuliers (B2C), exportations, livraisons intracommunautaires et achats réalisés hors de France. Il prend deux formes :

  • Le e-reporting de transaction transmet la nature de l’opération, l’identité des parties, le montant et la date.
  • Le e-reporting de paiement, spécifique aux prestations de services, permet de suivre la date d’encaissement effectif, puisque la TVA sur les services est exigible au moment du paiement et non de la facturation.

La fréquence de transmission dépend du régime de TVA : tous les dix jours pour les transactions en régime réel normal mensuel (plus une transmission mensuelle pour les paiements), une fois par mois en régime simplifié, une fois tous les deux mois pour les micro-entreprises en franchise en base.

Mentions obligatoires et cycle de vie de la facture

Une facture électronique doit comporter un socle de mentions précises :

  • les identifiants SIREN de l’émetteur et du client ;
  • l’adresse de livraison, si elle diffère de celle du client ;
  • la nature de l’opération — livraison de biens ou prestation de services, car la date d’exigibilité de la TVA diffère selon le cas ;
  • le montant de TVA ;
  • pour les transactions à l’étranger, un montant systématiquement exprimé en euros.

Chaque facture électronique suit également un cycle de vie encadré par quatre statuts obligatoires, imposés par la DGFiP : déposée (la facture a été envoyée et horodatée), rejetée, refusée et encaissée.

La distinction entre rejet et refus est essentielle.

  • Un rejet est un incident purement technique — facture non conforme, doublon, données manquantes — décidé par une plateforme agréée ; le client n’a jamais reçu la facture, qui doit simplement être corrigée et renvoyée.
  • Un refus, en revanche, est une décision du client, réservée aux erreurs graves ou aux cas de fraude, jamais à un désaccord commercial : on ne refuse pas une facture parce qu’une remise n’a pas été appliquée. Le refus étant irréversible, il impose d’émettre un avoir puis une nouvelle facture.

Enfin, les factures électroniques doivent être archivées entre six et dix ans, avec une garantie d’intégrité des données sur toute la période — une obligation prise en charge par la plateforme agréée.

Comment choisir sa plateforme agréée (PA) ?

La plateforme agréée (PA) fait le lien entre le logiciel de facturation de l’entreprise, l’administration et les partenaires commerciaux. Plus de 130 PA sont aujourd’hui immatriculées d’après la liste officielle publiée par l’administration fiscale, et aucune ne couvre 100 % des cas d’usage. Le choix doit tenir compte de plusieurs critères :

  • l’interopérabilité avec les logiciels de facturation et de comptabilité déjà en place ;
  • la simplicité d’utilisation au quotidien ;
  • la capacité à gérer des cas d’usage spécifiques (marketplace, multi-vendeur, secret professionnel) ;
  • la fluidité de transmission vers la comptabilité ;
  • les conditions de réversibilité en cas de changement.

Une entreprise peut d’ailleurs souscrire à plusieurs PA si son activité l’exige, par exemple lorsqu’un logiciel métier impose une plateforme particulière pour l’émission des factures, tout en conservant une autre PA pour la réception.

Le piège à éviter

Toutes les PA ne répondent pas à l’ensemble des spécificités métiers existantes. L’AFNOR recense une quarantaine de cas d’usages pouvant donner lieu à des traitements particuliers de la réforme. Comprendre et déterminer ces cas d’usages est donc essentiel afin de s’assurer de l’adaptabilité des outils choisis dans la mise en place des règles de la réforme.

Quelles sanctions en cas de non-conformité ?

L’absence de conformité coûte cher, et deux régimes de sanctions coexistent.

Factures et e-reporting non conformes

  • Facture non conforme ou manquante : amende de 50 euros, plafonnée à 15 000 euros par an.
  • Défaut d’e-reporting : amende de 500 euros par transmission manquante, avec le même plafond annuel — un montant qui peut vite grimper pour les entreprises soumises à une transmission tous les dix jours.

Absence de plateforme agréée active

L’absence de plateforme agréée active à partir de septembre 2026 déclenche une mise en demeure assortie d’une amende de 500 euros, puis de 1 000 euros tous les trimestres jusqu’à régularisation.

Questions fréquentes sur la facturation électronique 2026

Qu’est-ce que l’e-invoicing ?+

C’est l’émission et la réception de factures électroniques entre entreprises (B2B) situées en France, via une plateforme agréée, dans l’un des trois formats reconnus : Factur-X, UBL ou CII.

Qu’est-ce que l’e-reporting ?+

C’est la transmission à l’administration fiscale des données de transactions qui ne sont pas couvertes par l’e-invoicing : ventes aux particuliers et opérations internationales.

Ma micro-entreprise est-elle concernée par la facturation électronique en 2026 ?+

Oui. Même en franchise en base de TVA, une micro-entreprise doit disposer d’une plateforme agréée de réception dès septembre 2026.

Quelle amende si je n’ai pas de plateforme agréée en septembre 2026 ?+

L’absence de PA active déclenche une mise en demeure, puis une amende de 500 euros, renouvelable à 1 000 euros tous les trimestres jusqu’à régularisation.

Existe-t-il une tolérance pour les premières erreurs ?+

Oui. L’administration prévoit un droit à l’erreur : une première infraction sur quatre ans peut être exonérée d’amende si l’entreprise régularise spontanément, ou dans les 30 jours suivant une demande de l’administration.

Combien de temps dois-je archiver mes factures électroniques ?+

Entre six et dix ans, avec une garantie d’intégrité des données sur toute la période — une obligation prise en charge techniquement par la plateforme agréée.

Passez à l’action

  • Vérifiez sans attendre que votre plateforme agréée de réception est active : c’est la seule obligation qui s’impose à toutes les entreprises dès septembre 2026.
  • Cartographiez vos flux de facturation (B2B pur, activité mixte avec du B2C ou de l’international) afin d’anticiper précisément les obligations d’e-invoicing et d’e-reporting qui en découlent pour 2027.
  • Vérifiez la compatibilité entre votre logiciel de facturation et votre plateforme agréée, en particulier pour les entreprises utilisant des outils métier spécifiques susceptibles de nécessiter une PA dédiée.

Pour en savoir plus

La facturation électronique 2026 impose un rythme serré, mais elle reste avant tout un projet de transformation numérique bénéfique à moyen terme. Se faire accompagner par son expert-comptable dès aujourd’hui permet d’éviter les sanctions, de sécuriser sa TVA et de transformer cette contrainte réglementaire en véritable levier de simplification pour l’entreprise. Pour en savoir plus, inscrivez-vous au prochain webinaire de Theoma le 30 septembre à 12h30.

Sources officielles